

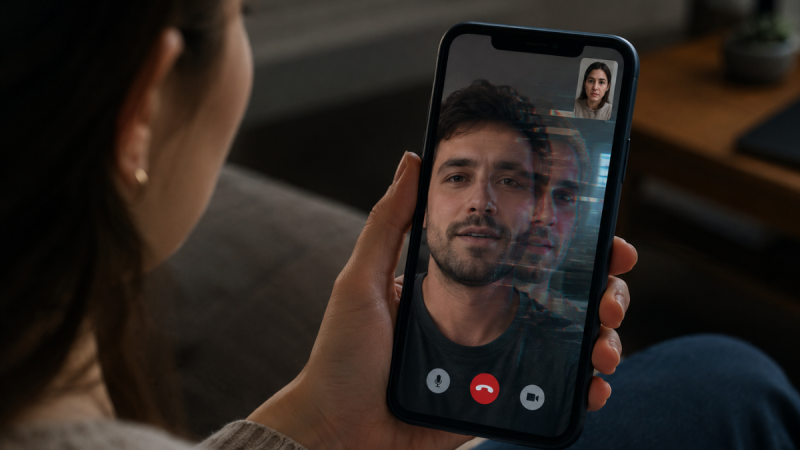
Uma ligação de alguém conhecido, uma mensagem aparentemente legítima ou até um vídeo com o rosto de uma pessoa familiar. Em meio à rotina cada vez mais digital, situações como essas podem transmitir uma sensação de segurança. O problema é que a inteligência artificial tornou mais difícil distinguir determinados conteúdos verdadeiros de materiais manipulados.
Os sinais visuais que durante anos ajudaram a identificar imagens artificiais, como dedos deformados, falta de piscadas ou movimentos considerados pouco naturais, estão menos evidentes com a evolução das ferramentas de inteligência artificial. A tecnologia passou a corrigir parte dessas imperfeições, tornando a análise visual insuficiente para confirmar se determinado conteúdo é verdadeiro.
O cenário acompanha o crescimento das fraudes digitais. Um relatório da Unico em parceria com a Liminal estima que 6 milhões de pessoas foram vítimas de roubo de contas no Brasil em 2025, aumento de 141% em relação a 2021. O levantamento também aponta que a injeção de imagens e vídeos manipulados correspondeu a 45,8% dos casos classificados.
A aparência deixou de ser uma prova
A evolução da inteligência artificial alterou uma das formas mais comuns de identificar uma possível fraude: procurar erros na imagem.
Ainda podem existir falhas em determinados contextos, principalmente quando uma pessoa aparece de perfil ou pronuncia sons que exigem maior movimentação dos lábios. Esses elementos, porém, não são suficientes para confirmar uma manipulação.
Por isso, a análise precisa considerar também o contexto da abordagem. Pedidos inesperados de dinheiro, situações que provocam urgência emocional, pressão para tomar uma decisão rapidamente ou tentativas de impedir uma confirmação por outro canal estão entre os sinais que devem despertar atenção.
A orientação apresentada no material é interromper a conversa quando houver dúvida e procurar a pessoa ou instituição por um meio independente. Em situações envolvendo empresas, pedidos fora do procedimento habitual também devem ser confirmados diretamente com o responsável por outro canal.
A inteligência artificial reduziu a barreira para os golpes
A mudança não está apenas na qualidade das falsificações. O acesso às ferramentas também se tornou mais simples.
Segundo o levantamento citado no material, golpes que anteriormente exigiam grupos especializados, equipamentos caros e conhecimento técnico podem ser realizados com ferramentas disponíveis por cerca de US$ 30, aproximadamente R$ 153, por mês.
O custo para executar ataques sofisticados já chegou a ser 100 vezes maior. Ao mesmo tempo, os casos envolvendo injeção de imagens e vídeos manipulados cresceram nove vezes entre junho de 2025 e abril de 2026.
Os ataques mais avançados, que incluem deepfakes e manipulações físicas, representam 23,3% dos casos registrados no mundo. Na América Latina, a participação se aproxima da metade das ocorrências.
Deepfake transforma rosto e voz em ferramentas de fraude
Entre as tecnologias utilizadas nesse cenário está o deepfake, que permite criar ou modificar rostos, vozes e vídeos para fazer uma pessoa parecer ser outra.
A utilização desse recurso muda a dinâmica de determinados golpes. O criminoso não precisa necessariamente invadir diretamente o sistema de uma instituição financeira. Uma alternativa é tentar se apresentar como um cliente legítimo e utilizar uma identidade manipulada para ultrapassar etapas de identificação.
Nesse contexto, tentar descobrir durante a própria chamada se o conteúdo é verdadeiro pode não ser suficiente. A recomendação é encerrar o contato e fazer uma nova verificação por um canal independente.
O mesmo cuidado vale para pedidos envolvendo dinheiro, dados pessoais ou códigos de acesso. A confirmação deve ocorrer fora do meio utilizado para fazer a solicitação inicial.
São Paulo concentra maior parcela dos alertas
A distribuição dos registros também mostra diferenças entre os estados brasileiros. São Paulo concentra 22,06% dos alertas de fraude analisados, segundo o relatório citado no material.
A concentração acompanha os principais polos de atividade digital do país.
O levantamento relaciona a expansão das fraudes à redução das barreiras para a prática desses crimes. Com ferramentas de inteligência artificial mais acessíveis, uma quantidade maior de pessoas pode tentar realizar ataques digitais.
São Paulo lidera os registros
Maior concentração
São Paulo concentra a maior parcela dos alertas de fraude analisados, segundo o relatório citado no material.
O que explica a concentração?
A concentração acompanha os principais polos de atividade digital do país e ocorre em um cenário de expansão das ferramentas usadas na prática de fraudes digitais.
A fraude também pode criar uma identidade que não existe
Nem todos os golpes dependem da imitação de uma pessoa conhecida. A inteligência artificial e outras ferramentas digitais também podem ser utilizadas em fraudes de identidade.
O relatório destaca o crescimento das chamadas identidades sintéticas, criadas a partir da combinação de informações verdadeiras e dados falsos. Um exemplo é utilizar o CPF pertencente a uma pessoa real associado a um nome inexistente.
Esse tipo de fraude apresenta uma dificuldade específica: como a identidade utilizada pelo criminoso não corresponde necessariamente a uma pessoa real, pode não existir uma vítima utilizando aquele perfil para perceber o problema e fazer uma denúncia.
De acordo com os dados apresentados, essa categoria cresce oito vezes ao ano. Além disso, 79% dos profissionais da área consultados acreditam que as identidades sintéticas devem avançar mais rapidamente do que qualquer outro tipo de fraude.
Por que os golpes encontram espaço no Brasil
A expansão das fraudes digitais ocorre em paralelo ao aumento da presença da população brasileira no ambiente virtual.
O país possui mais de 200 milhões de aparelhos celulares para uma população de aproximadamente 215 milhões de pessoas. Os brasileiros passam, em média, cerca de nove horas por dia conectados à internet.
O brasileiro está cada vez mais conectado
Um país altamente conectado
O número de aparelhos celulares se aproxima da população brasileira, enquanto o tempo diário de conexão mostra a presença constante da internet na rotina dos brasileiros.
Ao mesmo tempo, diversos serviços foram transferidos para o ambiente digital. No setor financeiro, praticamente todas as operações podem ser realizadas por canais digitais.
Essa transformação criou novas possibilidades de abordagem para os criminosos. Atividades que anteriormente exigiam deslocamento, estrutura física e logística passaram a poder ser executadas remotamente.
Outro fator é a variedade de métodos utilizados. Os fraudadores distribuem suas tentativas entre diferentes estratégias, o que dificulta a criação de uma única barreira de proteção capaz de impedir todos os ataques.
Um único perfil foi associado a 949 documentos
A escala das tentativas também aparece nos registros analisados pela Unico.
Um único perfil identificado na rede foi associado a 949 documentos de identidade diferentes e relacionado a tentativas de ataque contra 30 empresas.
O dado mostra como uma mesma estratégia pode ser utilizada contra diferentes instituições. Quando empresas não compartilham informações capazes de identificar comportamentos suspeitos, um fraudador identificado em um local pode tentar novamente em outro.
Um perfil, centenas de identidades
O alcance do caso
Segundo o levantamento, um único perfil identificado na rede foi associado a 949 documentos de identidade diferentes e relacionado a tentativas de ataque contra 30 empresas.
O que fazer depois de cair em um golpe
Quando a fraude já aconteceu, a orientação é agir rapidamente para tentar limitar os prejuízos e preservar as evidências.
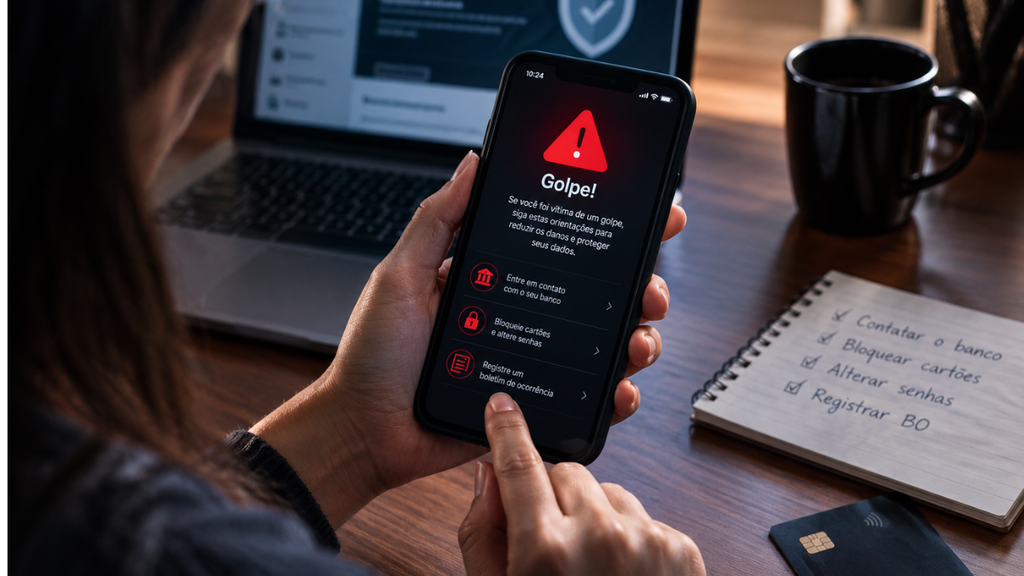
Em casos envolvendo Pix, a vítima deve procurar imediatamente o banco por meio dos canais oficiais, contestar a transação e solicitar o acionamento do Mecanismo Especial de Devolução (MED).
O procedimento permite que as instituições financeiras analisem a fraude e tentem bloquear valores que ainda estejam disponíveis nas contas envolvidas. A devolução do dinheiro, entretanto, não é garantida.
Se senhas ou dados bancários foram compartilhados, é necessário bloquear cartões, encerrar acessos que permaneçam abertos e alterar as senhas. O e-mail deve receber atenção especial porque pode ser utilizado para recuperar outras contas.
Caso a mesma senha seja utilizada em diferentes serviços, ela também precisa ser modificada nas demais plataformas.
Nos casos envolvendo imagens íntimas ou comprometedoras, a recomendação é não pagar, não negociar e não enviar novos conteúdos. Mensagens, perfis, números de telefone e links devem ser preservados antes da denúncia e do pedido de remoção do material na plataforma.
Comprovantes, conversas, horários e informações utilizadas pelo criminoso também devem ser guardados. A vítima deve registrar um boletim de ocorrência, mas não precisa esperar pelo registro para comunicar o banco ou bloquear as contas comprometidas.
A principal mudança é desconfiar do contexto
O avanço das ferramentas de inteligência artificial não significa que toda ligação ou vídeo seja falso. A principal mudança está na dificuldade de utilizar apenas a aparência, a voz ou pequenos erros visuais como prova de autenticidade.
Por isso, uma abordagem que envolva dinheiro, informações pessoais ou códigos de acesso deve passar por uma segunda etapa de confirmação. Encerrar a conversa e procurar a pessoa ou instituição por um contato independente cria uma barreira adicional contra a fraude.
Como agir diante de uma possível fraude
se uma ligação, mensagem ou vídeo envolver pedido de dinheiro, dados pessoais ou códigos de acesso, interrompa o contato e confirme a informação por um canal independente. Em caso de golpe, procure imediatamente o banco pelos canais oficiais, bloqueie cartões e acessos, altere senhas, preserve conversas e comprovantes e registre um boletim de ocorrência.